Domain beste-pkv.de kaufen?
Wir ziehen mit dem Projekt
beste-pkv.de um.
Sind Sie am Kauf der Domain
beste-pkv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beste-pkv.de kaufen?
Wo werden Kronenmuttern verwendet?
Kronenmuttern werden in verschiedenen Anwendungen eingesetzt, insbesondere in der Fahrzeug- und Maschinenbauindustrie. Sie werden häufig verwendet, um Räder an Achsen zu befestigen, da sie eine sichere und dauerhafte Verbindung gewährleisten. Darüber hinaus kommen Kronenmuttern auch in der Elektrotechnik zum Einsatz, beispielsweise zur Befestigung von Schaltern oder Steckdosen. In der Möbelindustrie werden sie verwendet, um Möbelbeine oder -füße zu fixieren. Generell werden Kronenmuttern überall dort eingesetzt, wo eine zuverlässige und feste Verbindung erforderlich ist. **
Wann werden Kronenmuttern speziell eingesetzt?
Kronenmuttern werden speziell eingesetzt, wenn eine besonders hohe Sicherheit und Stabilität erforderlich ist. Sie werden häufig in Verbindung mit Schrauben oder Bolzen verwendet, um eine dauerhafte Verbindung zu gewährleisten. Kronenmuttern sind besonders geeignet für Anwendungen, bei denen Vibrationen auftreten können, da sie sich nicht so leicht lösen wie herkömmliche Muttern. Darüber hinaus werden sie oft in der Luft- und Raumfahrt, im Automobilbau und in der Maschinenbauindustrie eingesetzt, wo Präzision und Zuverlässigkeit entscheidend sind. Insgesamt bieten Kronenmuttern eine zusätzliche Sicherheitsschicht für kritische Anwendungen, bei denen herkömmliche Muttern möglicherweise nicht ausreichen. **

Ähnliche Suchbegriffe für Kronenmuttern
Top-Angebote
Produkte zum Begriff Kronenmuttern:
-
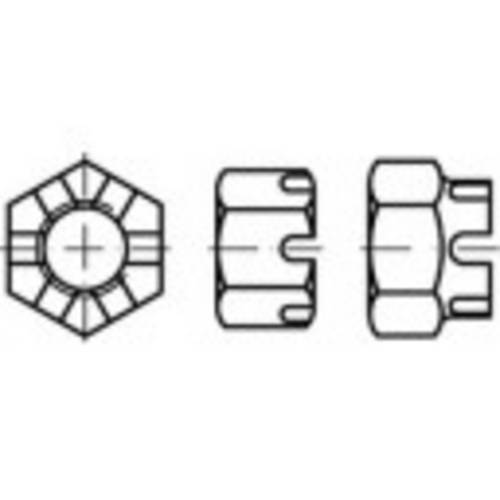
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M28x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 28 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 41mm, Mutternhöhe 30mm, Höhe Krone 8mm, Durchmesser Krone 38mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 50mm, Gewicht 8,428kg15,39 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M24x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 24 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 36mm, Eckmaß 39,55mm, Mutternhöhe 15mm, Höhe Krone 6mm, Durchmesser Krone 34mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 40mm, Gewicht 6,4kg17,23 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Was sind die wichtigsten Leistungen, die ein Versicherungsunternehmen anbietet und wie kann man die beste Versicherung für sich finden?
Die wichtigsten Leistungen, die ein Versicherungsunternehmen anbietet, sind Schutz vor finanziellen Verlusten durch Unfälle, Krankheiten, Diebstahl oder Naturkatastrophen. Um die beste Versicherung für sich zu finden, sollte man seine individuellen Bedürfnisse und Risiken analysieren, verschiedene Angebote vergleichen und sich von einem unabhhängigen Versicherungsberater beraten lassen. Es ist wichtig, auf die Deckungssummen, Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu achten. **

Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Welche Kriterien sind wichtig bei einem Versicherungsvergleich, um die beste und passendste Versicherung auszuwählen?
Die wichtigsten Kriterien sind der Versicherungsumfang, die Höhe der Beiträge und die Qualität des Kundenservice. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherung zu finden. Zudem sollte man auf die Vertragslaufzeit, Kündigungsfristen und eventuelle Zusatzleistungen achten. **
Top-Angebote
Produkte zum Begriff Kronenmuttern:
-
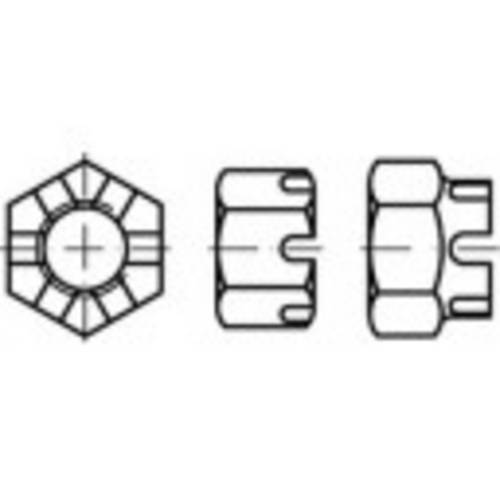
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M26x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 26 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 41mm, Mutternhöhe 30mm, Höhe Krone 8mm, Durchmesser Krone 38mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 50mm, Gewicht 9kg99,61 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M27x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 27 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 41mm, Eckmaß 45,2mm, Mutternhöhe 17mm, Höhe Krone 6mm, Durchmesser Krone 38mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 45mm, Gewicht 9,436kg20,63 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M28x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 28 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 41mm, Mutternhöhe 30mm, Höhe Krone 8mm, Durchmesser Krone 38mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 50mm, Gewicht 8,428kg15,39 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
niedrige Kronenmuttern, DIN 937 Stahl 17H blank M24x1,5DIN 937 Kronenmutter Stahl Güte 17 H blk M 24 x 2mm . Weitere Merkmale sind: Muttern, Produktklasse B, Antriebsart Außensechskant, Gewindeart metrisches Feingewinde, Gewinderichtung rechts, Schlüsselweite 36mm, Eckmaß 39,55mm, Mutternhöhe 15mm, Höhe Krone 6mm, Durchmesser Krone 34mm, Anzahl Schlitze 6St., Durchmesser Splint 5mm, Länge Splint 40mm, Gewicht 6,4kg17,23 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Wo werden Kronenmuttern verwendet?
Kronenmuttern werden in verschiedenen Anwendungen eingesetzt, insbesondere in der Fahrzeug- und Maschinenbauindustrie. Sie werden häufig verwendet, um Räder an Achsen zu befestigen, da sie eine sichere und dauerhafte Verbindung gewährleisten. Darüber hinaus kommen Kronenmuttern auch in der Elektrotechnik zum Einsatz, beispielsweise zur Befestigung von Schaltern oder Steckdosen. In der Möbelindustrie werden sie verwendet, um Möbelbeine oder -füße zu fixieren. Generell werden Kronenmuttern überall dort eingesetzt, wo eine zuverlässige und feste Verbindung erforderlich ist. **
-
Wann werden Kronenmuttern speziell eingesetzt?
Kronenmuttern werden speziell eingesetzt, wenn eine besonders hohe Sicherheit und Stabilität erforderlich ist. Sie werden häufig in Verbindung mit Schrauben oder Bolzen verwendet, um eine dauerhafte Verbindung zu gewährleisten. Kronenmuttern sind besonders geeignet für Anwendungen, bei denen Vibrationen auftreten können, da sie sich nicht so leicht lösen wie herkömmliche Muttern. Darüber hinaus werden sie oft in der Luft- und Raumfahrt, im Automobilbau und in der Maschinenbauindustrie eingesetzt, wo Präzision und Zuverlässigkeit entscheidend sind. Insgesamt bieten Kronenmuttern eine zusätzliche Sicherheitsschicht für kritische Anwendungen, bei denen herkömmliche Muttern möglicherweise nicht ausreichen. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
Ähnliche Suchbegriffe für Kronenmuttern
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Was sind die wichtigsten Leistungen, die ein Versicherungsunternehmen anbietet und wie kann man die beste Versicherung für sich finden?
Die wichtigsten Leistungen, die ein Versicherungsunternehmen anbietet, sind Schutz vor finanziellen Verlusten durch Unfälle, Krankheiten, Diebstahl oder Naturkatastrophen. Um die beste Versicherung für sich zu finden, sollte man seine individuellen Bedürfnisse und Risiken analysieren, verschiedene Angebote vergleichen und sich von einem unabhhängigen Versicherungsberater beraten lassen. Es ist wichtig, auf die Deckungssummen, Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu achten. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Welche Kriterien sind wichtig bei einem Versicherungsvergleich, um die beste und passendste Versicherung auszuwählen?
Die wichtigsten Kriterien sind der Versicherungsumfang, die Höhe der Beiträge und die Qualität des Kundenservice. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherung zu finden. Zudem sollte man auf die Vertragslaufzeit, Kündigungsfristen und eventuelle Zusatzleistungen achten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.